|
|
|
|
|
货币政策是加密货币的驱动因素吗?基于结构突变 GARCH-MIDAS 模型的证据 | MDPI Econometrics |
|
|
论文标题:Is Monetary Policy a Driver of Cryptocurrencies? Evidence from a Structural Break GARCH-MIDAS Approach
论文链接:https://www.mdpi.com/2225-1146/12/1/2
期刊名:Econometrics
期刊主页:http://www.mdpi.com/journal/econometrics/
一、引言
自 2008 年比特币诞生以来,加密货币快速成长为全球金融市场不可忽视的组成部分,吸引大量机构投资者参与。加密货币兼具对冲市场风险、降低跨境交易成本等潜在优势,但同时也存在高波动、对金融稳定形成潜在冲击、监管难度大等现实风险。
学界针对货币政策与加密货币价格、波动率的关联已开展大量研究,但现有结论尚未达成统一。多数文献仅聚焦比特币单一标的,且研究样本以美国货币政策为主,较少兼顾不同国家、不同类型加密货币的异质性;同时多数研究忽略宏观政策序列中存在的结构突变问题,对加密货币长期波动率的形成机制挖掘不足。
为此,本研究构建SB�GARCH�MIDAS(结构突变混合数据抽样)模型,兼顾日度加密货币收益率与月度货币政策宏观数据,重点回答核心研究问题:货币政策是否会驱动加密货币的长期波动率?结构突变条件下二者的关联会发生怎样变化?
二、材料与方法
本研究在传统 GARCH�MIDAS 模型基础上进行拓展,提出结构突变 GARCH�MIDAS(SB�GARCH�MIDAS)模型。该模型可以将加密货币总波动率拆解为短期波动成分与受低频宏观变量驱动的长期波动成分,实现日度高频加密货币数据与月度低频货币政策数据的联合建模。
模型采用 QLR(Quandt�Likelihood�Ratio)检验识别货币政策序列的未知结构突变点;若检测到突变,则以突变时间为分界,分别对突变前、突变后两个子样本估计 GARCH�MIDAS。短期波动部分选用 GJR 设定,适配加密货币收益率的偏态/非对称特征,残差采用学生 t 分布,匹配加密货币收益率尖峰厚尾的数据特征。
研究样本选取比特币、币安币 BNB、XRP三种代表性加密货币;货币政策代理指标采用美国与南非的 M3 货币总量月度数据,南非作为实施渐进式加密资产监管的新兴市场,可与美国形成国别对比。样本截止时间为 2022 年 6 月 30 日。
为完成模型对比,将结构突变 GARCH�MIDAS(SB�GARCH�MIDAS)与标准 GARCH、IGARCH、GJR、传统 GARCH�MIDAS 开展对比;使用 AIC、BIC、MSE、QLIKE 多项指标评价拟合与预测效果,并借助模型置信集 MCS 方法筛选最优模型,辅以 Ljung�Box 残差诊断检验,保障实证结果稳健。
三、分析与结果
样本时间区间因各加密货币上线时间存在差异:比特币样本为 2013-04 至 2022-06,XRP 为 2013-08 至 2022-06,币安币 BNB 样本自 2017-07 开始。加密货币日收益率呈现显著的尖峰、厚尾、偏态特征;美、南非两国 M3 货币总量序列经 QLR 检验均识别出显著的结构突变时点。
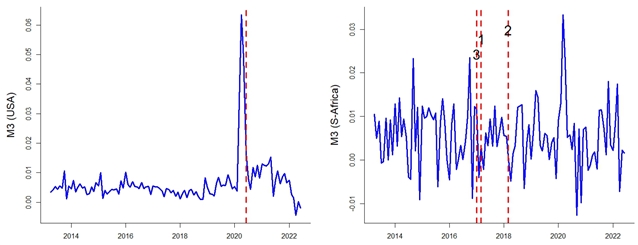
图 1(对应原文 Figure 2)美国与南非货币总量 M3(M3 一阶差分除以 M3 滞后一期值)。竖线为 QLR 检验识别的结构突变点;南非的断点选取取决于对应加密货币样本的时间区间(红线 1:比特币,红线 2:币安币,红线 3:XRP)
模型拟合与预测效果
多维度评价结果显示:结构突变 GARCH�MIDAS(SB�GARCH-MIDAS)模型整体预测表现优于全部对比基准模型。AIC、BIC 信息准则在多数情况下优先选择带结构突变的拓展模型;MCS 模型置信集检验结果表明,在 MSE、QLIKE 损失函数标准下,结构突变 GARCH�MIDAS(SB�GARCH�MIDAS)被纳入最优模型集合。
将货币政策 M3 纳入长期波动率方程,能够显著改善加密货币波动率的预测精度,M3 是加密货币长期波动率的重要驱动变量。
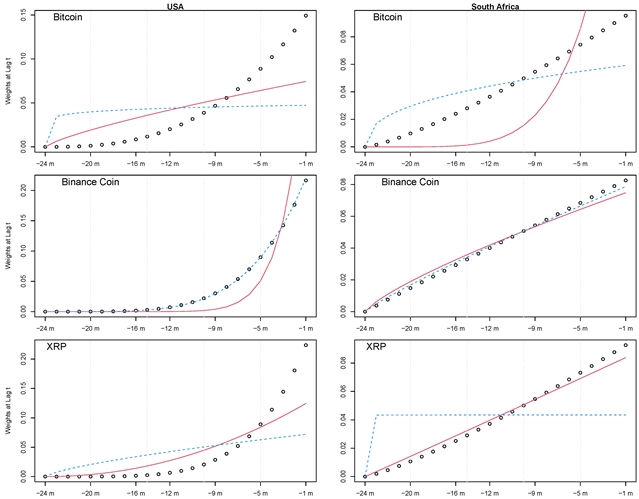
图 2(对应原文 Figure 3)不同加密货币、不同国家货币政策下的 Beta 权重函数
四、讨论
本研究对现有文献形成三点补充:第一,跳出仅研究比特币、仅研究美国政策的局限,同时选取成熟、新兴两类加密货币,对比发达经济体与新兴市场的货币政策影响;第二,在 GARCH�MIDAS 框架内纳入宏观变量的结构突变,证实纳入政策序列的结构突变可显著提升波动率的预测与解释能力;第三,区分加密货币的长、短期波动,证实货币政策主要作用于加密货币的长期波动率,其效应集中体现在长期波动率上。
研究结果具备现实参考意义:对于投资者,在加密货币组合风险管理、波动率预测过程中,不能忽略各国货币政策变动,尤其需要关注货币政策发生结构性转向的关键时点;对于监管与政策制定者,不同加密货币对宏观政策冲击的响应存在差异,在制定加密资产监管框架时应当充分考虑币种异质性与本国货币环境。
本研究仍存在拓展空间:未来可以纳入更多国家样本,开展更广范围的跨国对比;也可纳入更多货币政策工具、政策不确定性指标,进一步解析货币政策影响加密货币波动的传导路径;同时可以拓展模型,处理多重结构突变的情形。
五、展望与结论
加密货币市场与宏观货币政策之间存在复杂的联动关系。本文提出结构突变 GARCH�MIDAS(SB�GARCH�MIDAS)模型,基于比特币、BNB、XRP 的日度收益率,结合美国、南非月度 M3 货币政策数据开展实证分析。
实证表明,货币政策是加密货币长期波动率的重要驱动因素,且该效应存在显著的币种差异:老牌加密货币对货币政策的结构突变高度敏感,新兴加密货币的响应模式则相对稳定。综合各项评价指标,考虑结构突变的结构突变 GARCH�MIDAS(SB�GARCH�MIDAS)模型对加密货币波动率的预测效果显著优于传统模型。
研究提示,投资者、风险管理者在评估加密货币风险时,应当将各国货币政策及其结构性变动纳入分析框架。随着加密资产在全球金融体系中占比持续提升,理解宏观政策与加密市场的联动机制,对投资决策、风险防控、监管政策设计均具备重要价值。尽管当前模型仍存在局限,但本文的建模框架也为后续加密货币与宏观金融交叉领域提供新的研究思路。
Alam, M. S.; Amendola, A.; Candila, V.; Jabarabadi, S. D. Is Monetary Policy a Driver of Cryptocurrencies? Evidence from a Structural Break GARCH-MIDAS Approach. Econometrics 2024, 12, 2. https://doi.org/10.3390/econometrics12010002
Econometrics(ISSN:2225-1146)
主编:Prof. Guglielmo Maria Caporale, Brunel University of London, UK
Econometrics创建于2013年,是一本聚焦计量经济建模、预测以及计量经济学理论最新研究进展的国际同行评审开放获取期刊。本刊接收在上述领域具有创新性贡献的论文,这些研究不仅能为计量建模及各类经济问题带来新的见解,还能在推进学术知识发展的同时,为政策制定者与市场参与者提供决策所需的关键工具与信息。现已被 Scopus, ESCI (Web of Science), EconLit, EconBiz, RePEc等多个关键数据库收录,5-Year Impact Factor: 1.5 (2025)。
|
2025 Impact Factor
|
1.4
|
|
2025 CiteScore
|
2.4
|
|
Time to First Decision
|
33.4 Days
|
|
Acceptance to Publication
|
7.8 Days
|
|
订阅期刊更多资讯
|
|
特别声明:本文转载仅仅是出于传播信息的需要,并不意味着代表本网站观点或证实其内容的真实性;如其他媒体、网站或个人从本网站转载使用,须保留本网站注明的“来源”,并自负版权等法律责任;作者如果不希望被转载或者联系转载稿费等事宜,请与我们接洽。